



2026年9月、複数の大手銀行が住宅ローンの変動金利(基準金利)を引き上げたというニュースが流れました。6月に日銀が政策金利を引き上げた影響が、数か月遅れで各行の住宅ローンに反映された形です。10年固定の金利も、1年以上にわたって過去最高水準の更新が続いていると報じられています。
家づくりの打ち合わせでも、「変動金利と固定金利、結局どっちにすればいいんですか?」という質問を、以前より多くいただくようになりました。「変動が上がる前に固定にした方がいい」という人もいれば、「それでも変動の方が結局は安い」という人もいて、調べれば調べるほど分からなくなる、という方も多いのではないでしょうか。
正直に申し上げると、「どっちが得か」は、これからの金利次第であり、誰にも断定できません。ただ、「どっちが自分たちの家計に合っているか」は、いくつかの軸で整理すれば自分で判断できます。
この記事では、変動金利と固定金利の仕組みの違い、変動金利の「5年ルール」「125%ルール」の本当の意味、仮の数字でのシミュレーション、そして2026年の利上げ局面でどっちを選ぶかの判断軸を、専門知識のない方にも分かりやすく整理します。ぜひ最後までご覧ください。
⇒これから住宅ローンを組む予定で、変動金利と固定金利のどっちにするか迷っている方
⇒金利上昇のニュースを見て、変動金利で借りて大丈夫なのか不安になっている方
⇒変動金利の5年ルール・125%ルール・未払利息の仕組みと、金利が上がったときに家計に起きること
⇒金利の予測に頼らずに、変動と固定を自分たちの家計に合わせて選ぶ6つの判断軸
なお、この記事は「これから借りる方」向けです。すでに10年固定などで借りていて見直しを考えている方、変動で借りて「固定にすればよかった」と感じている方は、こちらの記事に対処法をまとめています。
関連記事はこちら
変動金利と固定金利の仕組みの違い まずここから
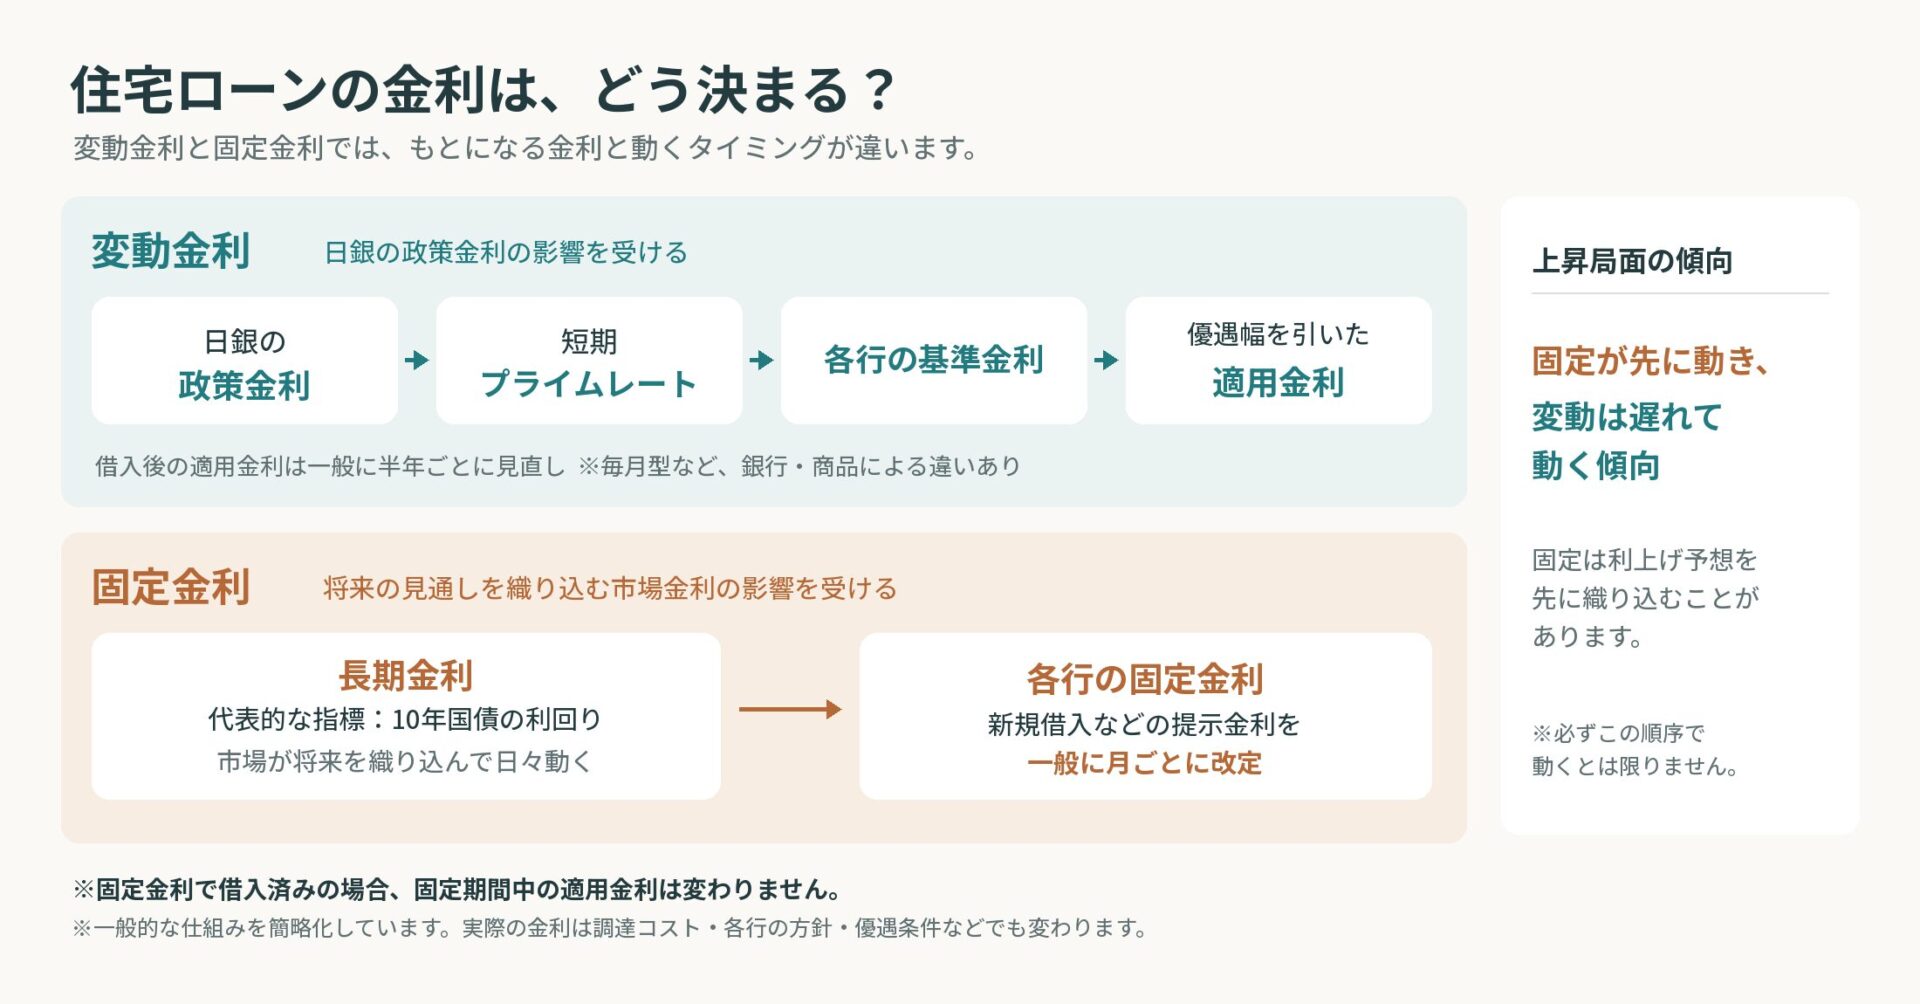
変動金利は「短期プライムレート」に連動し、半年ごとに見直される
変動金利型とは、返済の途中でも定期的に借入金利が見直されるタイプの住宅ローンです。住宅金融支援機構の説明では、金利の見直しは半年ごとが一般的とされています。
この金利のもとになっているのが「短期プライムレート」(略して短プラ)です。短期プライムレートとは、金融機関が優良企業向けの短期貸出(1年未満)に適用する最優遇金利のことで、日銀の政策金利の影響を強く受けます。多くの金融機関は、この短プラに一定の幅を上乗せした「基準金利」を決め、そこから優遇幅を引いた金利を住宅ローンに適用しています。
つまり、日銀が政策金利を上げると、短プラが上がり、それに連動して変動金利の基準金利も上がるという流れです。2026年の例で言えば、6月に日銀が利上げし、8月に短プラが引き上げられ、9月に各行が変動金利を見直した、という順番でした(日銀の統計と報道による)。
この「時間差」は、あとで出てくる「固定が先に上がる」という話につながるので、頭の片隅に置いておいてください。
変動金利は「日銀の政策金利→短プラ→基準金利」という順で、数か月遅れで動きます。
固定金利は「長期金利」に連動 全期間固定と固定期間選択型
一方の固定金利は、大きく2種類あります。「全期間固定金利型」は、借りたときの金利が完済まで一切変わらないタイプで、フラット35が代表例です。「固定金利期間選択型」は、当初3年・5年・10年など決めた期間だけ固定で、期間が終わるとその時点の金利で変動か固定かを選び直すタイプです。
固定金利のもとになるのは、短プラではなく「長期金利」(代表的なのは10年物国債の利回り)です。住宅金融支援機構も、全期間固定金利型に影響を及ぼす長期金利が2023年頃から上昇している、と説明しています。
長期金利は、市場が「この先の景気や物価、日銀の動き」を予想しながら日々売り買いする中で決まります。そのため、日銀が実際に動く前から、将来の利上げを織り込んで先に上がっていく性質があります。
なお、フラット35もほとんどの民間ローンも、金利は申込時ではなく「融資が実行された時点」のものが適用されます。家づくりは契約から引き渡しまで半年以上かかることが多いので、申し込んだときの金利で借りられるとは限らない点も知っておいてください。
固定金利は長期金利に連動し、日銀が動く前に市場の予想で先に動きます。適用されるのは「実行時」の金利です。
上昇局面では“固定が先に上がる”という時間差
ここまでの話をまとめると、金利が上がっていく局面では、まず市場が利上げを予想して長期金利が上がり、固定金利が先に上がります。そのあとで日銀が実際に利上げをし、短プラを経由して数か月遅れで変動金利が上がります。10年固定は1年以上前から最高水準の更新を続けていたのに、6月の利上げ分が変動金利に反映されたのは9月だった、という2026年の動きは、まさにこの順番どおりでした。
このことは、「変動が上がりそうだから固定に逃げよう」と考えたときに、逃げ先の固定はすでに上がったあとであることが多い、という現実を意味します。固定金利は、いわば将来の上昇分を「前払い」している金利だからです。
| 変動金利型 | 固定期間選択型 | 全期間固定型 | |
|---|---|---|---|
| 連動する金利 | 短期プライムレート | 長期金利など | 長期金利 |
| 金利の見直し | 半年ごとが一般的 | 固定期間の終了時 | なし |
| 返済額 | 5年ごと見直しが多い | 期間終了後に変わる | 完済まで一定 |
| 当初の金利水準 | 低め | 中間 | 高め |
※2026年9月時点の一般的な仕組み。金融機関・商品によって異なります。
「変動が上がってから固定に切り替える」作戦は、時間差のせいで思ったほどうまくいかないことが多いのです。
変動金利の5年ルール・125%ルールとは? 安心の仕組みと落とし穴
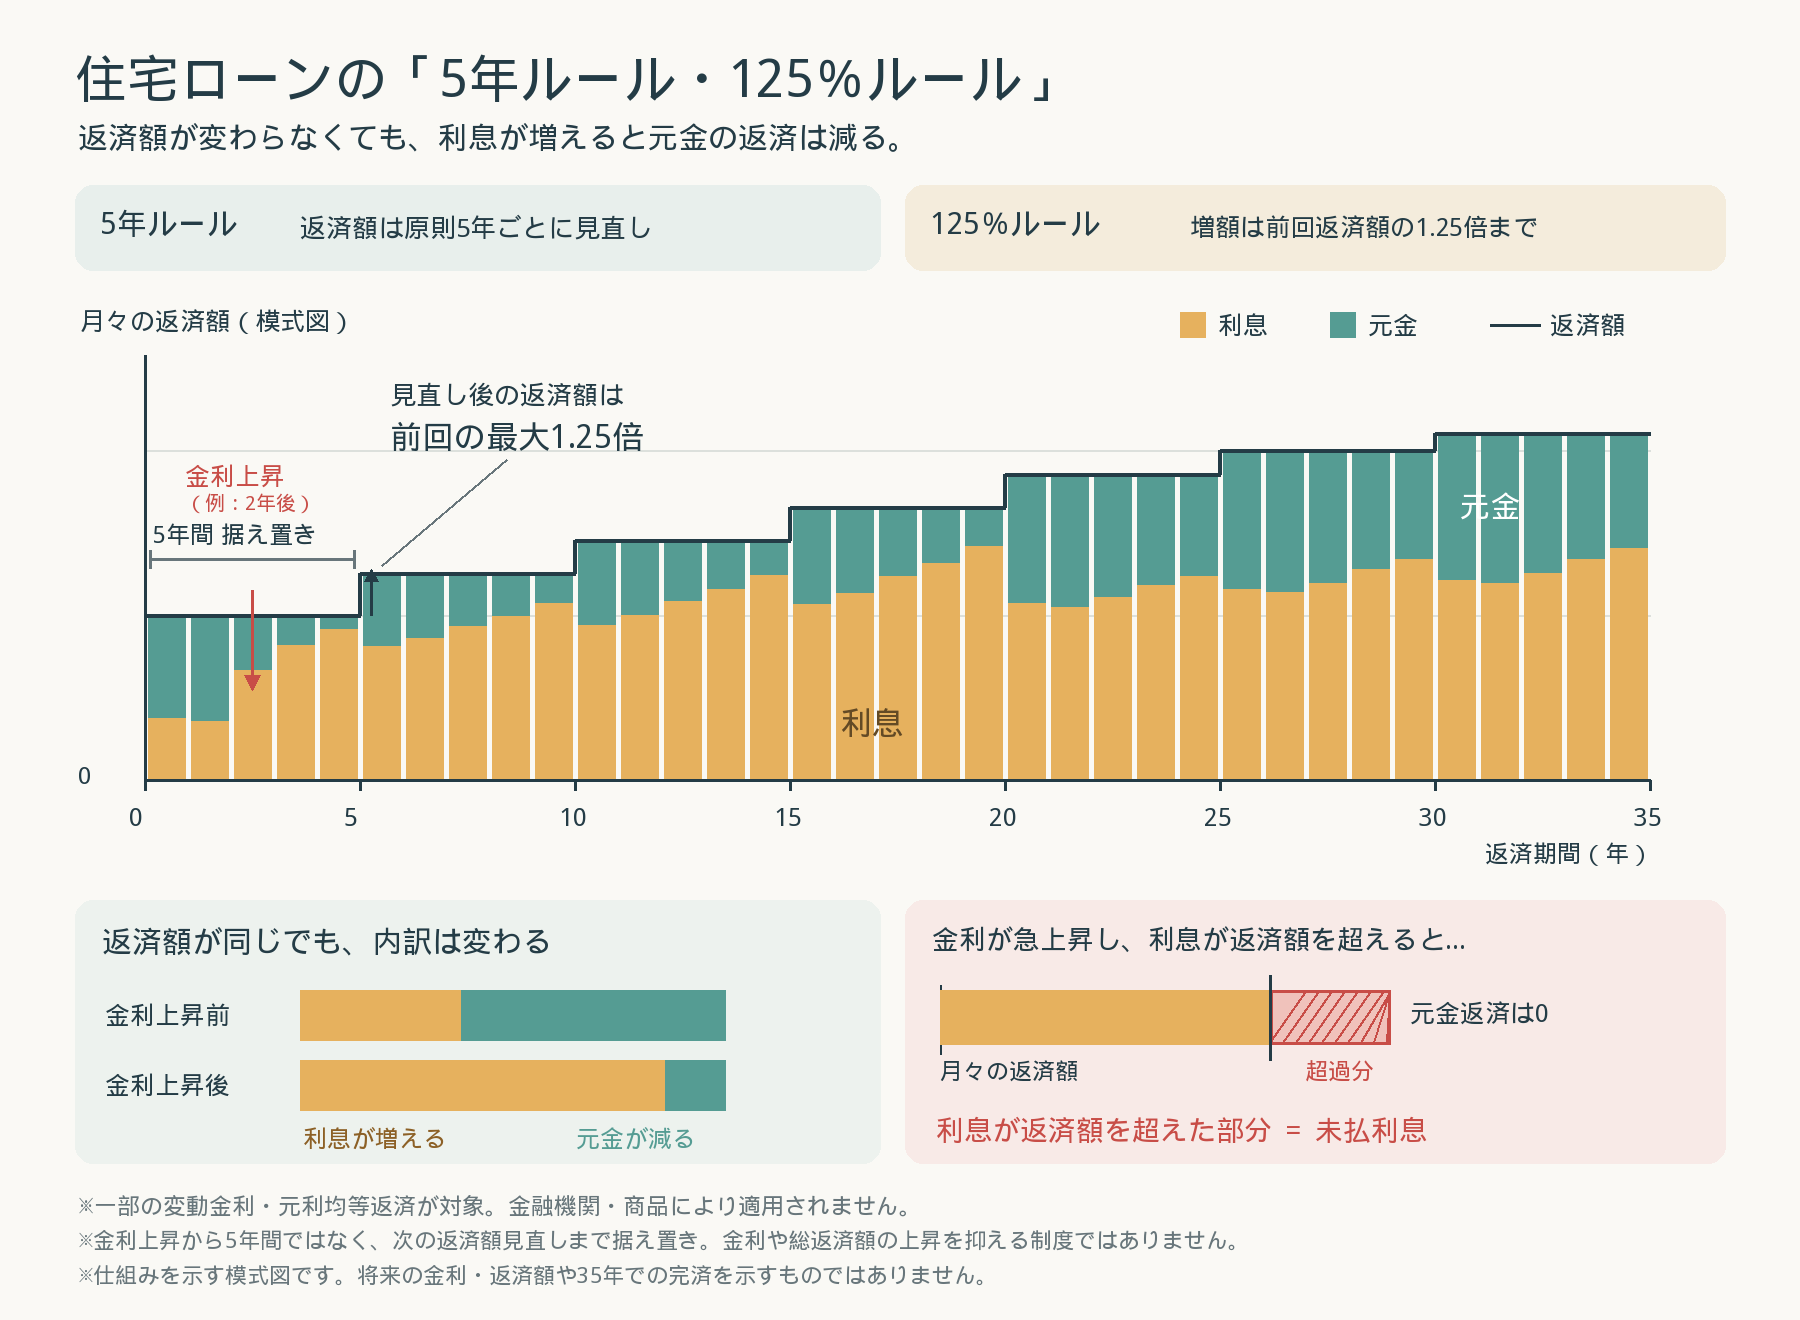
5年ルールと125%ルールの意味
変動金利の話でよく出てくるのが「5年ルール」と「125%ルール」です。5年ルールとは、金利が半年ごとに見直されても、毎月の返済額は5年間変わらない、という仕組みです。125%ルールとは、5年ごとの返済額の見直しのときに、新しい返済額は直前の返済額の1.25倍までしか上がらない、という上限のことです(住宅金融支援機構の説明による。2026年9月時点)。
たとえば毎月10万円返していた人なら、金利がどれだけ上がっても5年間は10万円のままで、6年目からの見直しでも12万5千円が上限、ということになります。急に返済額が跳ね上がって家計が破綻するのを防ぐ、というのがこのルールの目的です。
ここだけ聞くと、「なんだ、変動でも安心じゃないか」と思いませんか? 実は、この安心には続きがあります。
5年ルール・125%ルールは「返済額の急変を防ぐ」仕組みであって、「払う利息を減らす」仕組みではありません。
返済額が変わらなくても元金が減らない 「未払利息」とは
住宅ローンの多くは「元利均等返済」(元金と利息を合わせた毎月の返済額が一定になる方式)です。金利が上がると、返済額の中の「利息」の割合が増え、その分「元金」に回る分が減ります。返済額が変わらなくても、元金の減り方は確実に遅くなっているのです。
さらに金利が大きく上がって、1か月分の利息が毎月の返済額を上回ってしまうと、払いきれなかった利息が「未払利息」として残ります。返済したお金はまず未払利息、次に利息、最後に元金の順に充てられるため、この状態では元金がまったく減りません。住宅金融支援機構も、変動金利型のデメリットとして「未払利息が発生する場合がある」と明記しています。
未払利息が残ったまま返済が進むと、最終的な総支払額が増え、最終回に繰り越し分をまとめて求められることもあります(扱いは金融機関によります)。つまり、5年ルールと125%ルールは、負担を「なくす」のではなく「先送りする」仕組みだと理解しておくのが正確です。
返済額が変わらないから大丈夫、ではなく、その裏で元金が減っていない可能性がある。ここが変動金利の落とし穴です。
ルールが無いローン・適用されない返済方式もある
もう一つ、意外と知られていないことがあります。5年ルール・125%ルールは法律で決まっているものではなく、各金融機関の商品設計です。そのため、このルールを採用していない金融機関もあります。ルールが無いローンでは、金利の見直しが翌月以降の返済額にそのまま反映されます。
また、毎月の元金部分を一定にして利息を上乗せする「元金均等返済」を選んだ場合は、元利均等返済ではないのでこのルールは適用されません。固定期間選択型の固定期間が終わって変動に移った場合も、ルールが適用されないことがあります。
どちらが良い悪いではなく、自分が借りようとしているローンにこのルールがあるのかどうかを、契約前に必ず確認しておきましょう。
5年ルールは「ある前提」で語られがちですが、無いローンもあります。契約前に必ず確認を。
金利が上がったら家計はどうなる? 変動金利上昇のシミュレーション(仮の数字)
仮に1%・2%上がったら、月々と総額はいくら変わるか
ここからは数字で見てみます。前提は次のとおりです。借入3,500万円・返済期間35年・元利均等返済・ボーナス払いなし。金利は「仮の金利」で、実在する商品の金利ではありません。また、話を単純にするため「借入直後から完済まで金利が一定だったら」という置き方をしています(計算式に興味のない方は、表だけご覧ください)。
| 仮の金利 | 月々の返済額 | 総返済額 | 年1%との差 |
|---|---|---|---|
| 年1% | 約98,800円 | 約4,150万円 | — |
| 年2% | 約115,900円 | 約4,870万円 | 総額+約720万円 |
| 年3% | 約134,700円 | 約5,660万円 | 総額+約1,510万円 |
※筆者概算(2026年9月)。月々の返済額=借入額×月利÷(1−(1+月利)^−420)。金利は仮定です。
仮の金利が1%から2%に上がると、月々は約1万7千円、総額では約720万円の差になります。2%上がって3%になれば、月々約3万6千円、総額で約1,500万円です。「たった1%」が、35年間の積み重ねでは車1台分をゆうに超える、ということが分かります。
もちろん、実際には借りてすぐに上がるわけではなく、途中から段階的に上がるのが普通ですから、差はこの表より小さくなる可能性が高いです。逆に、借入額が4,000万円、4,500万円と増えれば、差もほぼ比例して大きくなります。
「金利1%の差」は、35年ローンでは数百万円単位。借入額が大きいほど、この差は重くのしかかります。
5年ルールの“中身”を数字で見ると
次に、5年ルールがあるローンで「6年目に仮の金利が1%から3%に上がった」としたら、返済額の中身がどう変わるかを見てみます。5年経過時点のローン残高は約3,070万円です。
| 6年目の返済額の中身 | 仮に1%のまま | 仮に3%へ上昇 |
|---|---|---|
| 月々の返済額 | 約98,800円 | 約98,800円(据え置き) |
| うち利息 | 約2万6千円 | 約7万7千円 |
| うち元金 | 約7万3千円 | 約2万2千円 |
| 11年目からの返済額 | 約98,800円 | 上限 約123,500円 |
※前提は前の表と同じ。筆者概算(2026年9月)。
見てのとおり、返済額は据え置かれていますが、元金に回る分は月7万3千円から2万2千円へ、3分の1以下に落ちています。そして11年目からは1.25倍の上限いっぱいまで返済額が上がり、それでも足りない分はさらに先送りされます。
この仮の例では未払利息までは出ませんが、もし利息が月の返済額(約98,800円)を超えるほど金利が上がれば、元金は1円も減らないどころか未払利息が積み上がります。え、そんなに上がるの?と思われるかもしれません。そこまで上がると決まっているわけではありませんが、「仕組み上そうなり得る」ことを知ったうえで借りるのと、知らずに借りるのでは、まったく違うと思うのです。
5年ルールで返済額は守られても、元金は守られません。変動金利で借りるなら、この中身を見ておくことが大切です。
固定金利のメリット・デメリット “安心”にも値段がある
固定金利、特に全期間固定型の最大のメリットは、借りた瞬間に完済までの返済額が確定することです。金利がどれだけ上がっても返済額は変わらないため、教育費や老後資金まで含めた長期の資金計画が立てやすく、金利のニュースに一喜一憂しなくて済むという精神的な安心感もあります。住宅金融支援機構は、金利上昇すると返済が難しくなる方、将来の支出増加が見込まれる方、返済額を確定させておきたい方に固定金利型が向く、と説明しています。
一方でデメリットは、その安心の分だけ当初の金利が高めに設定されており、金利が下がっても恩恵を受けられないことです。先ほどの「時間差」の話のとおり、固定金利は将来の上昇分を前払いしている金利なので、上昇局面で固定を選ぶということは、高くなったあとの保険料を払うことでもあります。
また、固定期間選択型(10年固定など)は、全期間固定とは別物です。固定期間が終わると、その時点の金利で選び直しになり、優遇幅も縮小されるのが一般的で、11年目から返済額が上がって後悔するという声が少なくありません。10年固定で後悔しやすいパターンとその対策、固定金利の詳しいメリット・デメリットは、冒頭でご案内した記事にまとめていますので、あわせてご覧ください。
ここでは、「固定=安全、変動=危険」という単純な話ではなく、固定は安心を金利で買う選択、とだけ押さえておいてください。
固定金利は「安心を買う」選択。その値段(当初の金利差)を払う価値があるかどうかは、家計の状況によって変わります。
変動金利と固定金利どっちを選ぶ? 6つの判断軸
ここからが本題です。「どっちが得か」ではなく「どっちが自分たちに合っているか」を判断するための、6つの軸を順番に見ていきます。
①返済比率と家計の余力
返済比率とは、年収に占める年間返済額の割合です。フラット35の審査基準では、年収400万円未満で30%以下、400万円以上で35%以下とされています(2026年9月時点)。ただしこれは「借りられる上限」であって「無理なく払える目安」ではありません。
返済比率が上限に近い状態で変動金利を選ぶと、金利が上がったときの逃げ場がありません。逆に、返済比率に十分な余裕があり、金利が上がっても家計に吸収できるなら、変動金利のメリット(当初の金利の低さ)を取りに行く余地があります。住宅金融支援機構も、変動金利型が向くのは「家計に余裕がある」場合だと説明しています。
なお、住宅ローンの返済額だけでなく、固定資産税・火災保険・修繕費まで含めた「総住居費」で考える必要があります。この点は以前の記事で詳しく書きました。
関連記事はこちら
家計に余力があるほど変動を選ぶ余地が広がり、余力がないほど固定で確定させる価値が高まります。
②繰り上げ返済の原資があるか
変動金利の弱点(金利上昇)への最も確実な対策は、元金そのものを減らす繰り上げ返済です。利息は元金にかかるので、元金が小さいほど金利が上がっても影響は限定的になります。
そのため、「金利が上がったら繰り上げ返済で対抗できる貯蓄や収入の見込みがあるか」は、変動を選ぶうえでの大きな条件です。頭金を入れたあとに手元資金がほとんど残らない、毎月の貯蓄がほぼできない、という状態で変動を選ぶのは、対抗手段を持たずに勝負に出るようなものかもしれません。
変動金利は「いざとなったら元金を減らせる人」に向いた選択です。
③借入期間と完済年齢
返済期間が短いほど、金利上昇の影響を受ける期間も短くなります。住宅金融支援機構も、変動が向く条件の一つに「返済期間が短い」ことを挙げています。逆に、35年、さらには40年・50年といった超長期のローンほど、金利上昇にさらされる期間が長く、影響も大きくなります。
また、完済年齢も大切です。定年後まで返済が続く計画で変動を選ぶと、収入が減った時期に返済額が上がる、という最も苦しい組み合わせになりかねません。「何歳で完済するか」と「その時期の収入」をセットで考えることが重要です。
期間が長く、完済年齢が高いほど、金利上昇リスクは大きくなります。
④収入の安定性・2人で借りるかどうか
収入が安定していて今後も増える見込みがある方と、収入の変動が大きい方では、金利上昇への耐性がまったく違います。共働きの場合は、産休・育休や時短勤務で一時的に収入が下がる時期が、金利上昇と重なる可能性も考えておく必要があります。
なお、2026年8月末には、金融庁が50年ローンやペアローン(夫婦それぞれが1本ずつローンを組む方法)を通じて返済能力を超えた借入が行われていないか懸念を示した、と報じられました。2人で借りることのリスクや50年ローンについては、こちらの記事で詳しく解説しています。ここでは、2人分の収入を前提に借入額を膨らませたうえで変動を選ぶのは、リスクの二重取りになりやすいとだけお伝えしておきます。
関連記事はこちら
収入の「額」より「安定性」。2人で借りるなら、片方の収入が減った場合まで想定を。
⑤「金利が2%上がっても払えるか」のストレステスト
判断軸の中で、いちばん実践的なのがこれです。変動金利を検討しているなら、金融機関の担当者に「仮に金利が2%上がった場合の返済額」の試算を出してもらってください。先ほどの表で言えば、月々約3万6千円増えるイメージです(3,500万円・35年の場合)。
その金額を毎月払っても、教育費や貯蓄が成り立つなら、変動金利を選ぶ資格があると言えるでしょう。「それはちょっと厳しい」と感じるなら、借入額を減らすか、固定で確定させるか、どちらかを考えるサインです。
「2%上がっても払えるか」に「はい」と言えるかどうか。これが変動か固定かを分ける最も分かりやすい線です。
⑥性格と、不安との付き合い方
最後は数字にならない軸です。金利のニュースが流れるたびに不安になって眠れない、という方は、たとえ計算上は変動が有利でも、固定で確定させた方が暮らしの質は高いかもしれません。35年間、家計の一部が「相場」に連動し続けることを平気でいられるかどうかは、人によって本当に違います。
逆に、「上がったら上がったで対処すればいい」と割り切れる方、金利の動きをときどき確認して繰り上げ返済を判断できる方は、変動金利と上手に付き合える方だと思います。
住宅ローンは35年の長い付き合い。数字だけでなく、自分たちが安心して暮らせる方を選ぶことも、立派な判断基準です。
迷ったときの第3の選択肢「ミックスローン」
「どうしても決めきれない」という方には、借入額を2つに分けて、一部を変動、一部を固定にする「ミックスローン」という方法もあります。金利上昇の影響を受けるのは変動部分だけになるので、リスクを半分にする、という考え方です。
ただし、2本分の手数料がかかる場合がある、固定部分の金利は固定単独と同じく高めになる、といった点は理解しておく必要があります。取り扱いの有無や条件は金融機関によって異なりますので、検討する場合は事前に確認してください。
ミックスローンは「どっちか」を「どっちも」にする方法。決めきれないときの現実的な折衷案です。
変動金利は今後どうなる? への正直な答え
「で、結局、変動金利は今後どうなるんですか?」と聞かれることがあります。正直にお答えすると、分かりません。これは逃げではなく、事実として誰にも分からないのです。
分かっている事実を並べると、こうなります。日銀は2026年6月の金融政策決定会合で政策金利を引き上げ、7月の会合では据え置きました。日銀は公表文の中で、経済・物価の見通しが実現していけば引き続き政策金利を引き上げていく、という考え方を示しています(2026年9月時点。次回の会合は9月17日・18日に予定されています)。
一方で、その先の見方は分かれています。金融市場では「早ければ9月の会合で追加利上げ」という見方が広がっていると報じられる一方、7月の日銀の姿勢を「利上げを急ぐシグナルは乏しい」と読む専門家もいます。そもそも、ほんの数年前まで「日本の金利はなかなか上がらない」という見方が長く続いていましたが、2024年以降に流れは変わりました。専門家の予測でさえ、この程度には外れるものなのです。
住宅金融支援機構の2026年1月の調査では、住宅ローンを借りた人の約75%が変動金利を選び、7割以上が「今後1年で金利は上がる」と考え、そして金利上昇リスクについて「よく理解していない」「少し不安」と答えた人が約半数だったそうです。上がると思いながら変動を選び、仕組みはよく分からないまま、という方が少なくないということです。
だからこそ、この記事でお伝えしたいのは一つです。金利の予測に賭けるのではなく、上がっても下がっても耐えられる借り方をすること。予測が当たれば得をし、外れれば家計が壊れる、という借り方をしないことです。
「今後どうなるか」ではなく「どうなっても大丈夫か」。問いを変えることが、後悔しない住宅ローン選びの第一歩です。
住宅ローンの金利上昇への対策 借りる前・借りた後にできること
借りる前にできること
金利上昇への対策は、実は借りる前がいちばん効きます。最大の対策は、借入額そのものを無理のない範囲に収めることです。先ほどの試算のとおり、金利上昇の影響は借入額に比例します。借入額を500万円減らせば、金利が何%になろうとその分の利息は一切発生しません。
次に、ボーナス払いや超長期の返済期間で「月々を安く見せる」借り方を避けることです。月々が安く見えると借入額が膨らみがちで、金利上昇に弱い家計になります。ボーナス払いの考え方は、こちらの記事にまとめています。
関連記事はこちら
そのうえで、変動を選ぶなら「2%上昇のストレステスト」を受けておくこと、5年ルール・125%ルールの有無を確認しておくこと、そして「金利がここまで上がったら固定への切り替えや繰り上げ返済を検討する」という自分なりのルールを、借りる時点で決めておくことをおすすめします。
対策の8割は借りる前に決まります。借入額・期間・ストレステスト・自分なりのルール、この4つを整えてから借りましょう。
借りた後にできること
借りた後の対策は、大きく4つです。1つ目は繰り上げ返済の準備です。金利が上がったときにすぐ動けるよう、生活防衛資金とは別に「繰り上げ返済用の貯蓄」を積み立てておくと安心です。なお、住宅ローン控除(年末残高の0.7%を所得税などから控除。新築は最長13年。2026年9月時点)を受けている期間は、控除額との兼ね合いで繰り上げ返済を急がない方がよい場合もあります。借入金利と控除率を比べて判断してください。
2つ目は借り換えです。今より条件のよいローンがあれば選択肢になりますが、事務手数料や登記費用などの諸費用がかかるため、金利差だけでなく、諸費用を含めた総額で比較することが欠かせません。3つ目は、同じ金融機関での固定金利への切り替えです。切り替えの条件や考え方は、冒頭でご案内した記事の「変動金利で後悔したときの対処法」の章をご覧ください。
4つ目は、家計の固定費の見直しです。通信費・保険・サブスクなどの見直しで月1〜2万円が浮けば、それは金利1%分の上昇をほぼ吸収できる金額です(3,500万円・35年の試算の場合)。金利は自分では動かせませんが、固定費は自分で動かせます。
いずれにしても、金利タイプの変更や借り換えは、家計全体を見たうえでの判断になります。迷ったときは、ファイナンシャルプランナーや金融機関の担当者に、具体的な数字を持って相談することをおすすめします。
借りた後も打つ手はあります。繰り上げ返済の原資・借り換え・切り替え・固定費。金利より先に、自分で動かせるものを動かしましょう。
工務店として正直に思うこと 金利は選べないが、借入額と家の性能は選べる
最後に、住宅ローンの専門家ではない、家を建てる側の人間としての本音を少しだけ書かせてください。
変動か固定かという議論は大切ですが、家計への影響という意味では、金利タイプの選択より「いくら借りるか」の方が、はるかに大きいと感じています。先ほどの試算で、金利1%の差は総額約720万円でした。一方で、借入額を500万円減らせば、その分の元金と利息が丸ごと消えます。金利は選べませんが、借入額は選べます。
そしてもう一つ、家の性能も選べます。住まいにかかるお金は住宅ローンの返済額だけではなく、毎月の光熱費も35年間払い続けるものです。断熱・気密の性能が高い家は冷暖房費を抑えやすく、その差額は金利の上昇分を一部吸収してくれる「家計のクッション」になります(光熱費は家族構成や使い方で変わるため、金額はここでは断定しません)。
金利のニュースに振り回される前に、「この家、本当にこの大きさ・この予算が必要だろうか」「35年後も快適に、安く暮らせる家だろうか」と、一度立ち止まって考えてみてください。それが、変動か固定かという議論よりも先にある、後悔しない家づくりの土台だと思います。
金利は選べない。でも、借入額と家の性能は選べる。この2つを整えることが、金利上昇への一番の備えです。
Q&A|変動金利と固定金利でよくある質問
Q1. 5年ルールがあれば、変動金利でも安心ですか?
安心とは言い切れません。5年ルール・125%ルールは返済額の急な増加を防ぐ仕組みですが、金利が上がった分の利息は消えるわけではなく、元金の減りが遅くなったり、未払利息として先送りされたりします。また、このルールを採用していない金融機関や、適用されない返済方式(元金均等返済)もあります。「返済額が変わらない」と「負担が増えない」は別のこと、と覚えておいてください。
Q2. 変動金利で借りた後、途中で固定金利に変えられますか?
多くの金融機関では、変動から固定(固定期間選択型を含む)への変更を受け付けています。ただし、切り替え後に適用されるのは「申し込み時点」の固定金利水準になるのが一般的で、上昇局面では固定がすでに上がっていることが多い点に注意が必要です。切り替えや借り換えの判断軸は、冒頭でご案内した記事に詳しくまとめています。
Q3. 住宅ローン控除を受けている間は、繰り上げ返済しない方がいいですか?
一概には言えません。住宅ローン控除は年末残高の0.7%が控除されるため(2026年9月時点)、借入金利が控除率より低ければ、控除期間中は繰り上げ返済を急がない方が有利になる場合があります。逆に、借入金利が控除率を上回っているなら、繰り上げ返済で減らせる利息の方が大きくなる可能性があります。ご自身の金利と控除額を並べて比べてみてください。
Q4. ミックスローンにすれば、いいとこ取りができますか?
「いいとこ取り」というより「リスクの分散」です。変動部分は金利上昇の影響を受けますし、固定部分は固定単独と同じく金利が高めで、2本分の手数料がかかる場合もあります。どちらか一方に決めきれないときの折衷案として検討する価値はありますが、万能ではありません。
Q5. 結局、2026年に借りるなら固定の方が安全ですか?
「安全」の意味によります。返済額が確定するという意味では固定が安全ですが、その分の金利差(安心の値段)を確実に払うことになります。変動でも、返済比率に余裕があり、繰り上げ返済の原資があり、2%上昇のストレステストに耐えられるなら、決して無謀ではありません。大切なのは金利タイプそのものより、どちらを選んでも耐えられる借入額にしておくことです。最終的な判断は、ご自身の家計の数字をもとに、ファイナンシャルプランナーや金融機関にご相談ください。
まとめ
2026年9月、日銀の6月の利上げを受けて、複数の大手銀行が変動金利を引き上げました。「変動金利と固定金利、どっち?」という問いが、これほど切実になったのは久しぶりのことだと思います。
この記事でお伝えしたのは、まず仕組みの違いです。変動金利は短期プライムレートに連動して数か月遅れで動き、固定金利は長期金利に連動して先に動く。だから「上がってから固定に逃げる」作戦は、思ったほどうまくいきません。そして変動金利の5年ルール・125%ルールは、返済額の急変を防ぐ仕組みであって、利息を減らす仕組みではない。返済額が変わらない裏で、元金が減っていない可能性があります。
そのうえで、どっちを選ぶかの判断軸は6つ。返済比率と家計の余力、繰り上げ返済の原資、借入期間と完済年齢、収入の安定性、「2%上がっても払えるか」のストレステスト、そして自分たちの性格。金利の予測に賭けるのではなく、「どうなっても大丈夫な借り方」を選ぶことが、後悔しない住宅ローンとの付き合い方です。
そして工務店として正直に思うのは、金利タイプの議論より先に、借入額と家の性能を整えることの方が、家計への効き目は大きいということです。10年後、20年後に「金利が上がっても、この家にしてよかった」と思える家づくりを、一緒に目指していきましょう。
なお、本記事の制度・仕組みの説明は2026年9月時点の情報です。金利の水準や金融機関の商品条件、住宅ローン控除などの制度は変わる可能性がありますので、検討の際は最新の情報を金融機関・専門家にご確認ください。
 家づくりの前に知ってほしい6つのこと。
 ローンを借りる8割は知らずに損してる?
 不動産屋に行く前に知ってほしい5つのこと。
