




「土地と建物の予算は決めたのに、そこからさらに数百万円かかると言われた」。家づくりの資金計画の場面で、こうした戸惑いの声を耳にすることは少なくありません。
住宅会社の広告やカタログに載っているのは、多くの場合「建物の本体価格」です。しかし実際に家を建てて住み始めるまでには、登記や税金、保険、引越しなど、土地と建物以外のお金、いわゆる「諸費用」が必ずかかります。
この諸費用、金額を聞いて「え、まだ払うの???」と驚く方が本当に多いのです。しかも、その多くは住宅ローンとは別に、現金で用意する必要がある場面が出てきます。
この記事では、注文住宅の諸費用とは何か、その内訳と総額の目安、そして実際のお客様がつまずきやすい「見落としやすい費用」を分かりやすく解説します。ぜひ最後までご覧ください。
⇒ 注文住宅を検討し始めて、予算の全体像をつかみたい方
⇒ 「本体価格」以外に何にいくらかかるのか知りたい方
⇒ 諸費用の内訳と、総額の目安(土地+建物の何%か)
⇒ 見落としやすい費用と、資金計画への組み込み方
関連記事はこちら
注文住宅の諸費用とは?
諸費用とは「土地と建物以外」にかかるお金
諸費用とは、家づくりの総額のうち、土地代と建物の工事費以外にかかるお金の総称です。具体的には、契約時の印紙税(契約書に貼る収入印紙のかたちで納める税金)、登記費用、住宅ローンの手数料、火災保険料、各種税金などが含まれます。
ひとつひとつは数万円から数十万円ですが、種類が多いため、積み上げると大きな金額になります。「小さな出費の集合体」というのが諸費用の正体と言えるでしょう。
諸費用は「かかるかもしれないお金」ではなく「必ずかかるお金」です。最初から予算に入れておくことが、後悔しない資金計画の第一歩です。
総額の目安は土地+建物の1割程度
では、いくらぐらい見ておけばよいのでしょうか。不動産情報サイトの解説では、注文住宅の諸費用は「土地代と建物建築費の総額の10%程度」が目安とされています(アットホーム、2026年8月31日確認)。
例えば土地と建物で4,000万円の計画なら、諸費用はおよそ400万円前後。もちろん、ローンの組み方や保険のかけ方、引越しの時期などで上下しますが、「総額の1割」をひとつの物差しにしておくと大きく外れにくくなります。
「土地+建物+諸費用(約1割)」までを合わせた金額が、本当の予算です。
現金で払う場面が多いのが注意点
諸費用でもうひとつ注意したいのが、支払いのタイミングです。契約時の印紙税や地鎮祭の費用、引越し代などは、住宅ローンの実行前や実行とは別の場面で支払うため、現金で用意する必要が出てきます。
住宅ローンは基本的に建物の引き渡し時にまとめて実行されます。そのため、それより前に発生する支払いは手持ちの資金から出すのが原則です(ここが一番つらいところかもしれません)。
諸費用は「いくらかかるか」だけでなく「いつ払うか」もセットで確認しておくと安心です。
注文住宅の諸費用の内訳一覧
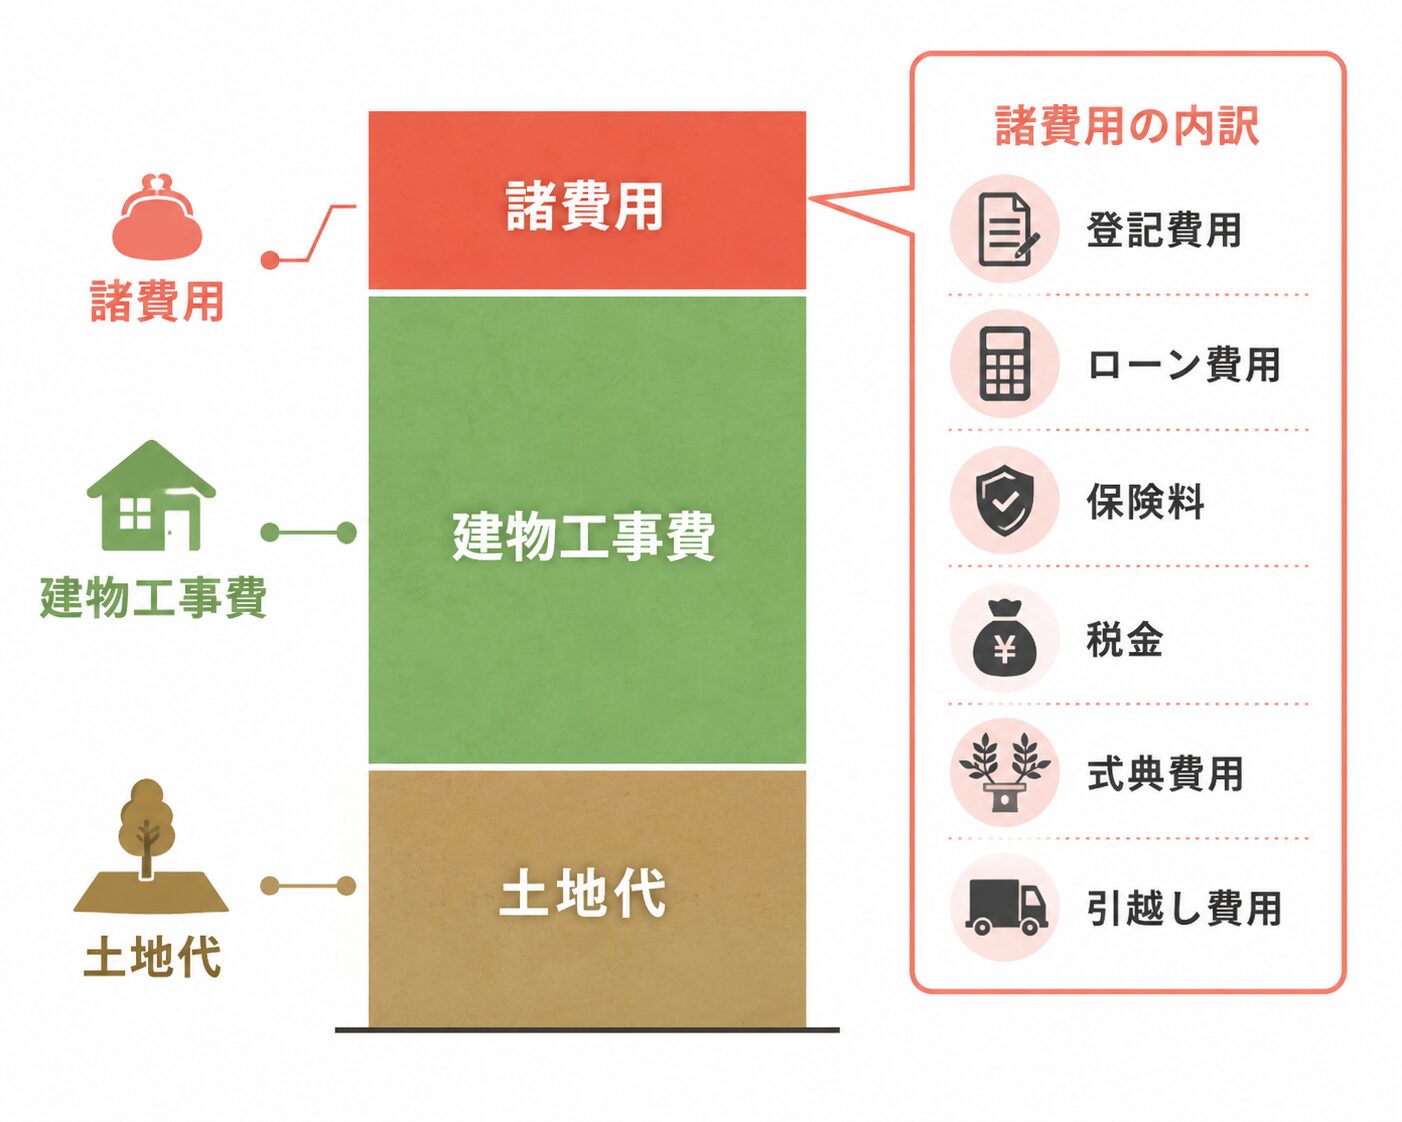
まずは全体像を表で見てみましょう。金額はあくまで目安で、計画の内容によって変わります。
| 費用項目 | 金額の目安 | 支払う時期 | ポイント |
|---|---|---|---|
| 印紙税 | 1万円ほど | 契約時 | 軽減措置あり |
| 登記費用 | 数十万円 | 引き渡し前後 | 軽減措置あり |
| ローン費用 | 借入額の1〜3% | 融資実行時 | 商品で差大 |
| 火災保険 | 数十万円 | 引き渡しまで | 補償で変動 |
| 不動産取得税 | 0円の場合も | 入居後 | 控除で軽減 |
| 地鎮祭など | 3〜6万円 | 着工前 | 行うかは自由 |
| 引越し | 10万円前後 | 入居時 | 時期で変動 |
それぞれ順番に見ていきます。
契約と登記にかかる費用(印紙税・登録免許税)
工事請負契約書には印紙税がかかります。契約金額が1,000万円超5,000万円以下の場合、軽減措置により1万円です(国税庁、令和9年3月31日までに作成される契約書が対象。2026年8月31日確認)。土地の売買契約書にも同様に印紙税がかかります。
家が完成したら、建物を自分の名義にする「登記」を行います。このときの税金が登録免許税で、住宅用家屋には軽減税率(所有権保存登記0.15%、抵当権設定登記0.1%など)が令和9年3月31日まで適用されます(国土交通省、2026年8月31日確認)。
税額そのものに加えて、手続きを依頼する司法書士さんや土地家屋調査士さんへの報酬もかかります。登記関係は税金+専門家への報酬をあわせて、数十万円単位で見ておくと安心です。
住宅ローンにかかる費用
住宅ローンを借りるときには、金融機関に支払う融資手数料や保証料がかかります。目安は融資額の1〜3%程度とされますが(アットホーム、2026年8月31日確認)、手数料型か保証料型か、定率か定額かなど、商品によって仕組みも金額も大きく異なります。
仮に3,500万円を借りて手数料率が2.2%なら、それだけで77万円。諸費用の中でも特に大きな割合を占める項目です。
住宅ローンは金利だけでなく、手数料まで含めた総支払額で比較することが大切です。
火災保険・地震保険
建物の引き渡しまでに、火災保険への加入が必要になります(住宅ローンを組む場合、加入が融資の条件になっているのが一般的です)。保険料は建物の構造や所在地、補償内容、契約年数で大きく変わり、数十万円規模になる例もあります(アットホームの試算例では5年契約で40万円。2026年8月31日確認)。
注意したいのは、検討のタイミングです。引き渡し直前になって慌てて決めると、補償内容をよく比較できないまま契約してしまいがちです。水災補償の要否など、土地のハザードマップと照らして考えたい項目もあります。
火災保険は引き渡しの2〜3か月前から比較を始めておくと、納得して選びやすくなります。
税金(不動産取得税・固定資産税)
入居して忘れた頃にやってくるのが不動産取得税です。ただし新築住宅には軽減があり、愛知県の場合、床面積などの要件を満たす新築住宅は「(家屋の評価額−1,200万円)×3%」で計算されます(愛知県、2026年8月31日確認)。評価額が1,200万円以下なら、家屋分は実質かかりません。評価額は建築費そのままの金額ではないため、実際に計算してみると「思ったより少なかった」という声も耳にします。
また、入居後は毎年、固定資産税・都市計画税がかかります。新築住宅には当初3年間(戸建ての場合)税額が2分の1になる減額措置があり、令和8年度税制改正でも延長が盛り込まれています(国土交通省、2026年8月31日確認)。
税金は「買うときにかかるもの」と「住んでから毎年かかるもの」の2種類がある、と覚えておきましょう。なお、税制や軽減措置の内容は年度で変わるため、最新情報の確認が必要です(本記事は2026年8月31日時点の情報です)。
見落としやすい5つの費用
ここからは、資金計画の打ち合わせで「それは考えていませんでした」となりやすい費用を5つ挙げます。実際のお客様がつまずきやすいポイントでもあります。
①地鎮祭などの式典費用
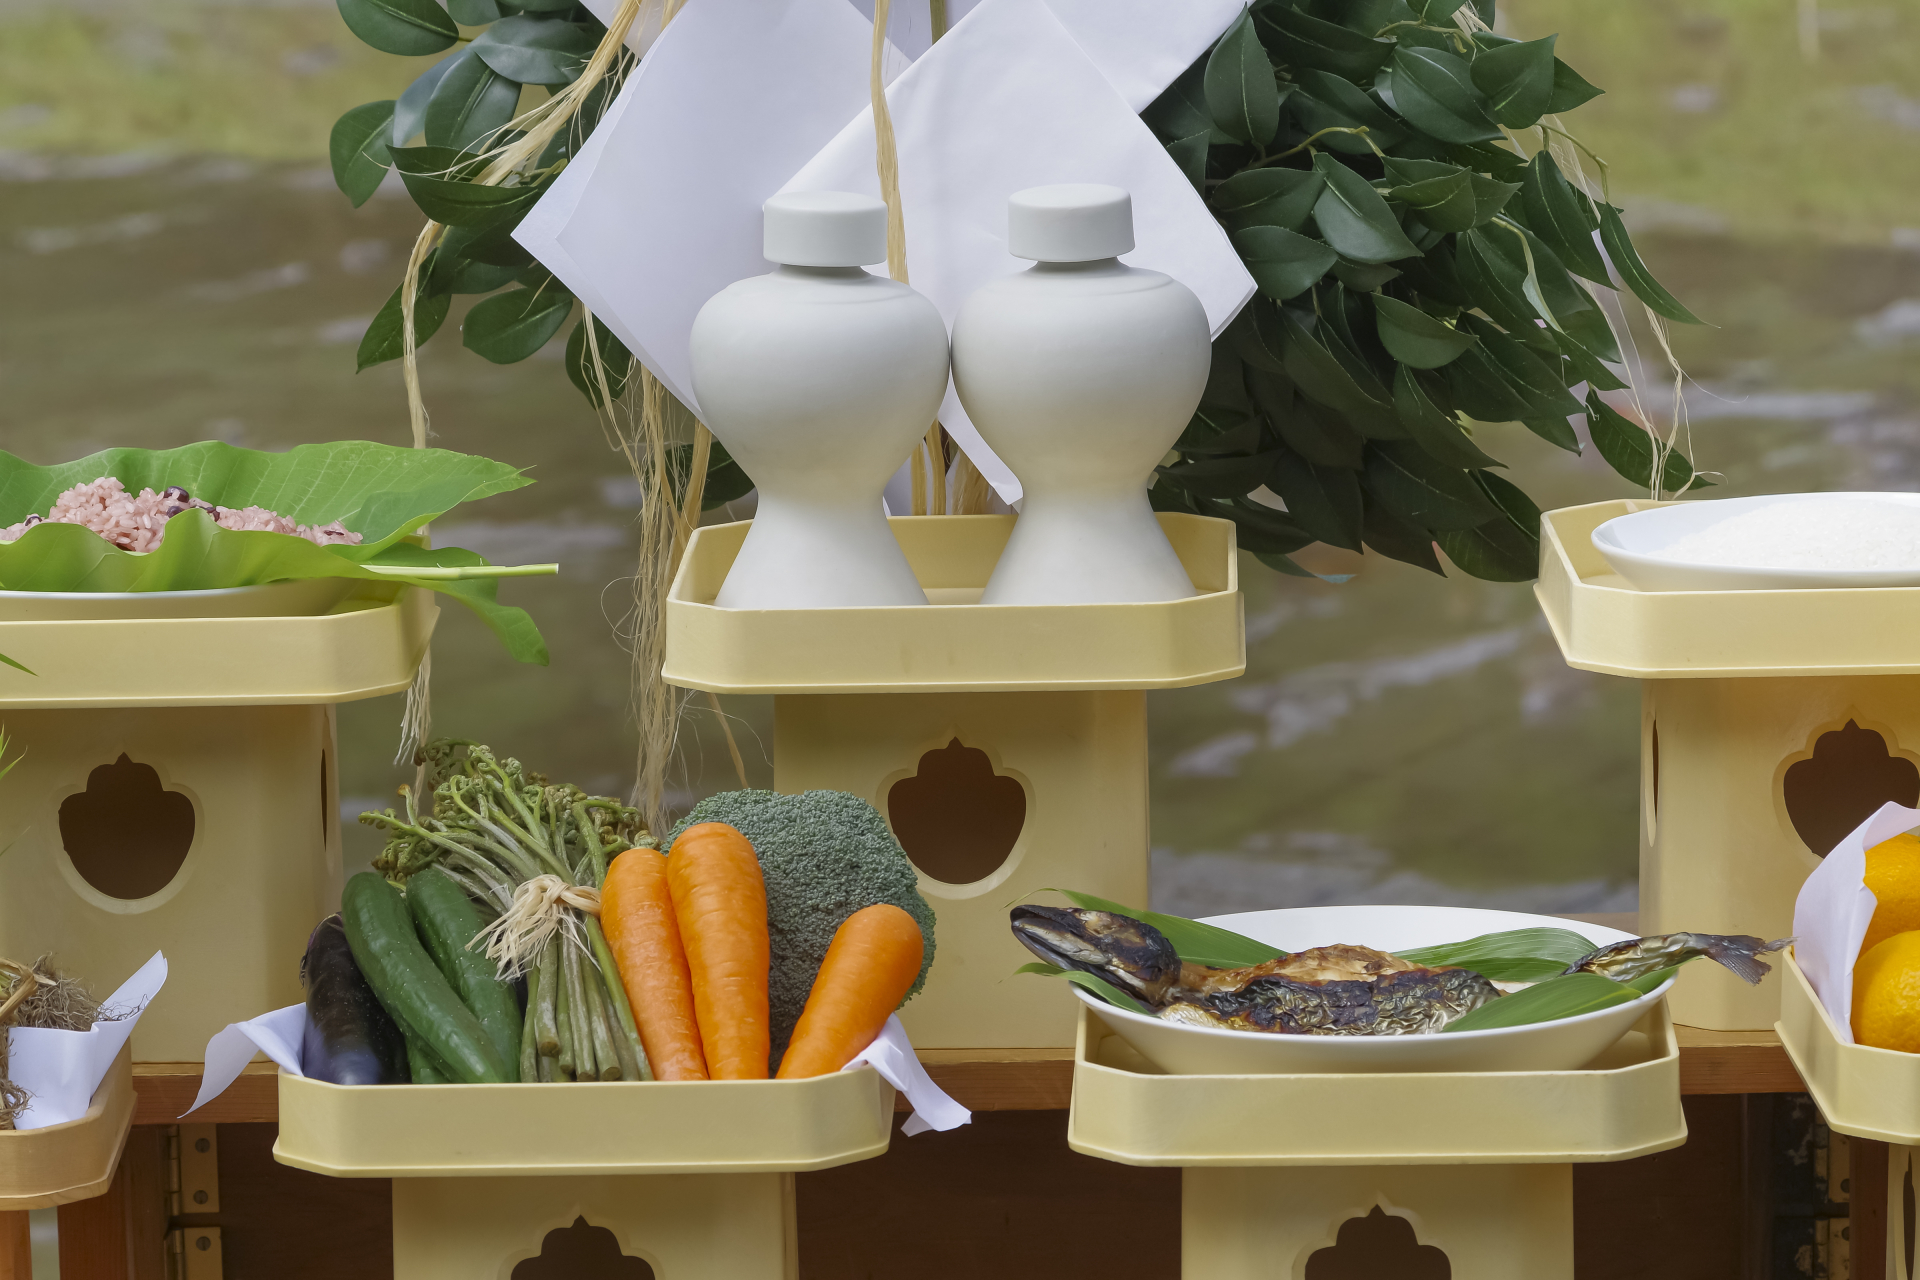
着工前に行う地鎮祭(工事の安全を祈願する儀式)では、神主さんへの初穂料(謝礼)として2〜5万円、お供え物などを含めた総額で3〜6万円程度が目安とされています(SUUMO、2026年8月31日確認)。
行うかどうかは自由ですし、最近は簡略化する方も増えています。とはいえ、当日になって「用意していなかった」と慌てないよう、やる・やらないを早めに決めて予算に入れておくことをおすすめします。
②つなぎ融資の利息
注文住宅ならではの見落としが、つなぎ融資(住宅ローン実行前の着工金・中間金などを一時的に立て替える借入)の利息や手数料です。住宅ローンは引き渡し時に実行されるのが基本のため、それまでの支払いを自己資金でまかなえない場合に必要になります。
つなぎ融資は住宅ローンより金利が高めになる傾向があり、借りる期間や金額によっては負担が数十万円規模になることもあります。支払いスケジュールは住宅会社によって異なるため、契約前に「いつ・いくら払うのか」を必ず確認しましょう。
③水道加入金などの自治体関係の費用
新築時には、自治体に水道の加入金(分担金・負担金)を納める場合があります。金額は自治体と水道メーターの口径によって異なり、愛知県内でも口径20mmで10万円+消費税という例があります(高浜市、2026年8月31日確認)。
土地の条件によっては、水道やガスの引き込み工事が別途必要になることもあります。建てる市町村と土地の状況で金額が変わる費用なので、土地が決まった段階で確認しておくと安心です。
④引越し費用(時期で大きく変わる)
引越し費用は、通常期なら3人家族で平均10万円弱ですが、3月の繁忙期には約20万円と、安い月の1.7倍以上になるというデータがあります(SUUMO引越し見積もり・2026年6月版、2026年8月31日確認)。
「3月末の引き渡し・入居」は人気ですが、引越し代の面では一番高くつく時期なんですね。。。時期をずらせる方は、引越し費用まで含めて入居時期を考えてみる価値があります。
⑤家具家電・カーテン
厳密には諸費用と分けて考えることも多いですが、入居までに必要なお金という意味では同じです。カーテンや照明、エアコンは建築費に含まれていないことも多く、家具家電までまとめると100万円を超えるケースも珍しくありません。
詳しくは別の記事にまとめていますので、あわせてご覧ください。
関連記事はこちら
諸費用を資金計画に組み込むコツ

「本体価格」ではなく「総額」で考える
資金計画で一番多い失敗は、広告の本体価格を基準に予算を組んでしまい、土地と建物で予算を使い切ってしまうパターンです。あとから諸費用の分だけ資金が足りなくなり、せっかく考えた間取りや設備を削ることになりかねません。
順番を逆にしましょう。まず「総額でいくらまでなら無理なく払えるか」を決め、そこから諸費用(約1割)を先に取り分けて、残りを土地と建物に配分する。この順番なら、後から慌てることが少なくなります。
「総額から諸費用を先に引く」が、後悔しない資金計画の鉄則です。
諸費用も住宅ローンに組める場合がある
「そんな現金は用意できない」という方もご安心ください。例えばフラット35(住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローン)では、登記費用や融資手数料、火災保険料、つなぎ融資の費用なども借入対象にできます(住宅金融支援機構、2026年8月31日確認)。民間の住宅ローンにも、諸費用を含めて借りられる商品があります。
一方で、借入額が増えれば毎月の返済額と総支払利息も増えます。「借りられるか」と「無理なく返せるか」は別の話です。10年後・20年後の家計まで見据えて、組み込む範囲を決めることが大切です。
予備費を残しておく
家づくりでは、地盤改良や外構の追加など、計画段階では読み切れない出費が出てくることがあります。諸費用まで含めて予算をぴったり使い切ってしまうと、そうした場面で選択肢がなくなってしまいます。
総予算の中に予備費を確保し、「使わなければ繰り上げ返済や家具の資金に回す」くらいの余裕を持たせておくと安心です。
Q&A|注文住宅の諸費用でよくある質問
Q1. 注文住宅の諸費用は結局いくらかかりますか?
土地代と建物建築費の総額の10%程度が目安とされています(アットホーム、2026年8月31日確認)。総額4,000万円なら400万円前後です。ただしローンの組み方や保険、引越し時期で上下するため、あくまで初期の目安として使い、最終的には住宅会社の資金計画書で項目ごとに確認することをおすすめします。
Q2. 諸費用はすべて現金で用意しなければいけませんか?
すべてではありません。フラット35のように諸費用を借入対象にできるローンもあり、民間ローンにも同様の商品があります。一方で、契約時の印紙税や地鎮祭費用などローン実行前に払うものは現金が必要です。「何を現金で、何をローンで」の仕分けを早めにしておくと安心です。
Q3. 諸費用を抑える方法はありますか?
住宅ローンの手数料体系の比較、火災保険の補償内容の見直し、引越し時期の調整などが現実的です。また、印紙税や登録免許税、不動産取得税には期限付きの軽減措置があります(2026年8月31日時点)。ただし、火災保険の補償を削りすぎるなど、万一の備えに関わる部分の節約はおすすめしません。金額の大きい「ローン費用」と「時期で変わる費用」から見直すのが効率的です。
Q4. 諸費用は家を建てた後にもかかりますか?
はい。入居後しばらくすると不動産取得税の納税通知が届きますし、毎年の固定資産税・都市計画税もあります。さらに広い意味では、将来の修繕費や光熱費などの維持費も続きます。賃貸の家賃と同じ感覚で住宅ローンの返済額を決めると、こうした費用の分だけ苦しくなる可能性があります。
関連記事はこちら
まとめ
注文住宅の諸費用は、登記・ローン・保険・税金・式典・引越しなど「小さな出費の集合体」で、目安は土地+建物の総額の1割程度です。ひとつひとつは小さくても、合計すれば数百万円規模になります。
大切なのは、本体価格ではなく「土地+建物+諸費用」の総額で予算を考えること。そして、いくらかかるかだけでなく「いつ・何を現金で払うのか」まで確認しておくことです。
印紙税や登録免許税、不動産取得税の軽減措置には期限があります(本記事は2026年8月31日時点の情報です)。実際に計画を進める際は、必ず最新の情報をご確認ください。
諸費用まで見通せていれば、あとから資金に慌てることなく、間取りや性能といった「暮らしの中身」にじっくり向き合えます。無理のない資金計画を土台に、家族全員が「この家にしてよかった」と感じられる住まいづくりを目指しましょう。
 家づくりの前に知ってほしい6つのこと。
 ローンを借りる8割は知らずに損してる?
 不動産屋に行く前に知ってほしい5つのこと。
